Trump, Xi e la corsa all'intelligenza artificiale: chi è davvero in testa
Dopo il vertice di Washington, dodici indicatori per capire una rivalità in cui ciascuno vince sul terreno che l'altro non presidia
di Piero Boccardo
Alla fine di settembre Xi Jinping è stato ricevuto alla Casa Bianca per tre giorni di vertice con Donald Trump. Sul fronte dell’intelligenza artificiale il risultato è stato modesto nella forma e rivelatore nella sostanza: un canale di comunicazione per gli incidenti legati all’IA, un primo round di dialogo fissato per novembre e, su insistenza americana, l’adozione nei documenti della Casa Bianca del termine “super intelligence” al posto di “artificial intelligence”. Pechino ha fatto sapere di “rispettare” la scelta, senza adottarla. Poche ore dopo Trump ha chiarito il senso dell’operazione: gli Stati Uniti non tireranno il freno, perché sono in vantaggio “di almeno un anno, forse un anno e mezzo”, e quando si è in testa “non si apre” il gioco all’avversario. Xi, dal canto suo, ha insistito sul fatto che l’IA “deve restare sotto il controllo umano”.
Due narrazioni, quindi: quella di una corsa che l’America sta vincendo e quella di una tecnologia da governare insieme. Per capire quale delle due regga, conviene lasciare da parte le dichiarazioni e guardare i numeri. Sono stati messi a confronto dodici indicatori, tratti in larga parte dallo Stanford AI Index 2026, da Epoch AI, dall’Agenzia internazionale dell’energia e da Ember, e per ciascuno è stato calcolato il rapporto tra il valore statunitense e quello cinese. Il risultato non è una classifica, ma una mappa: ciascuna delle due potenze domina dove l’altra è debole, e quasi mai sullo stesso terreno.
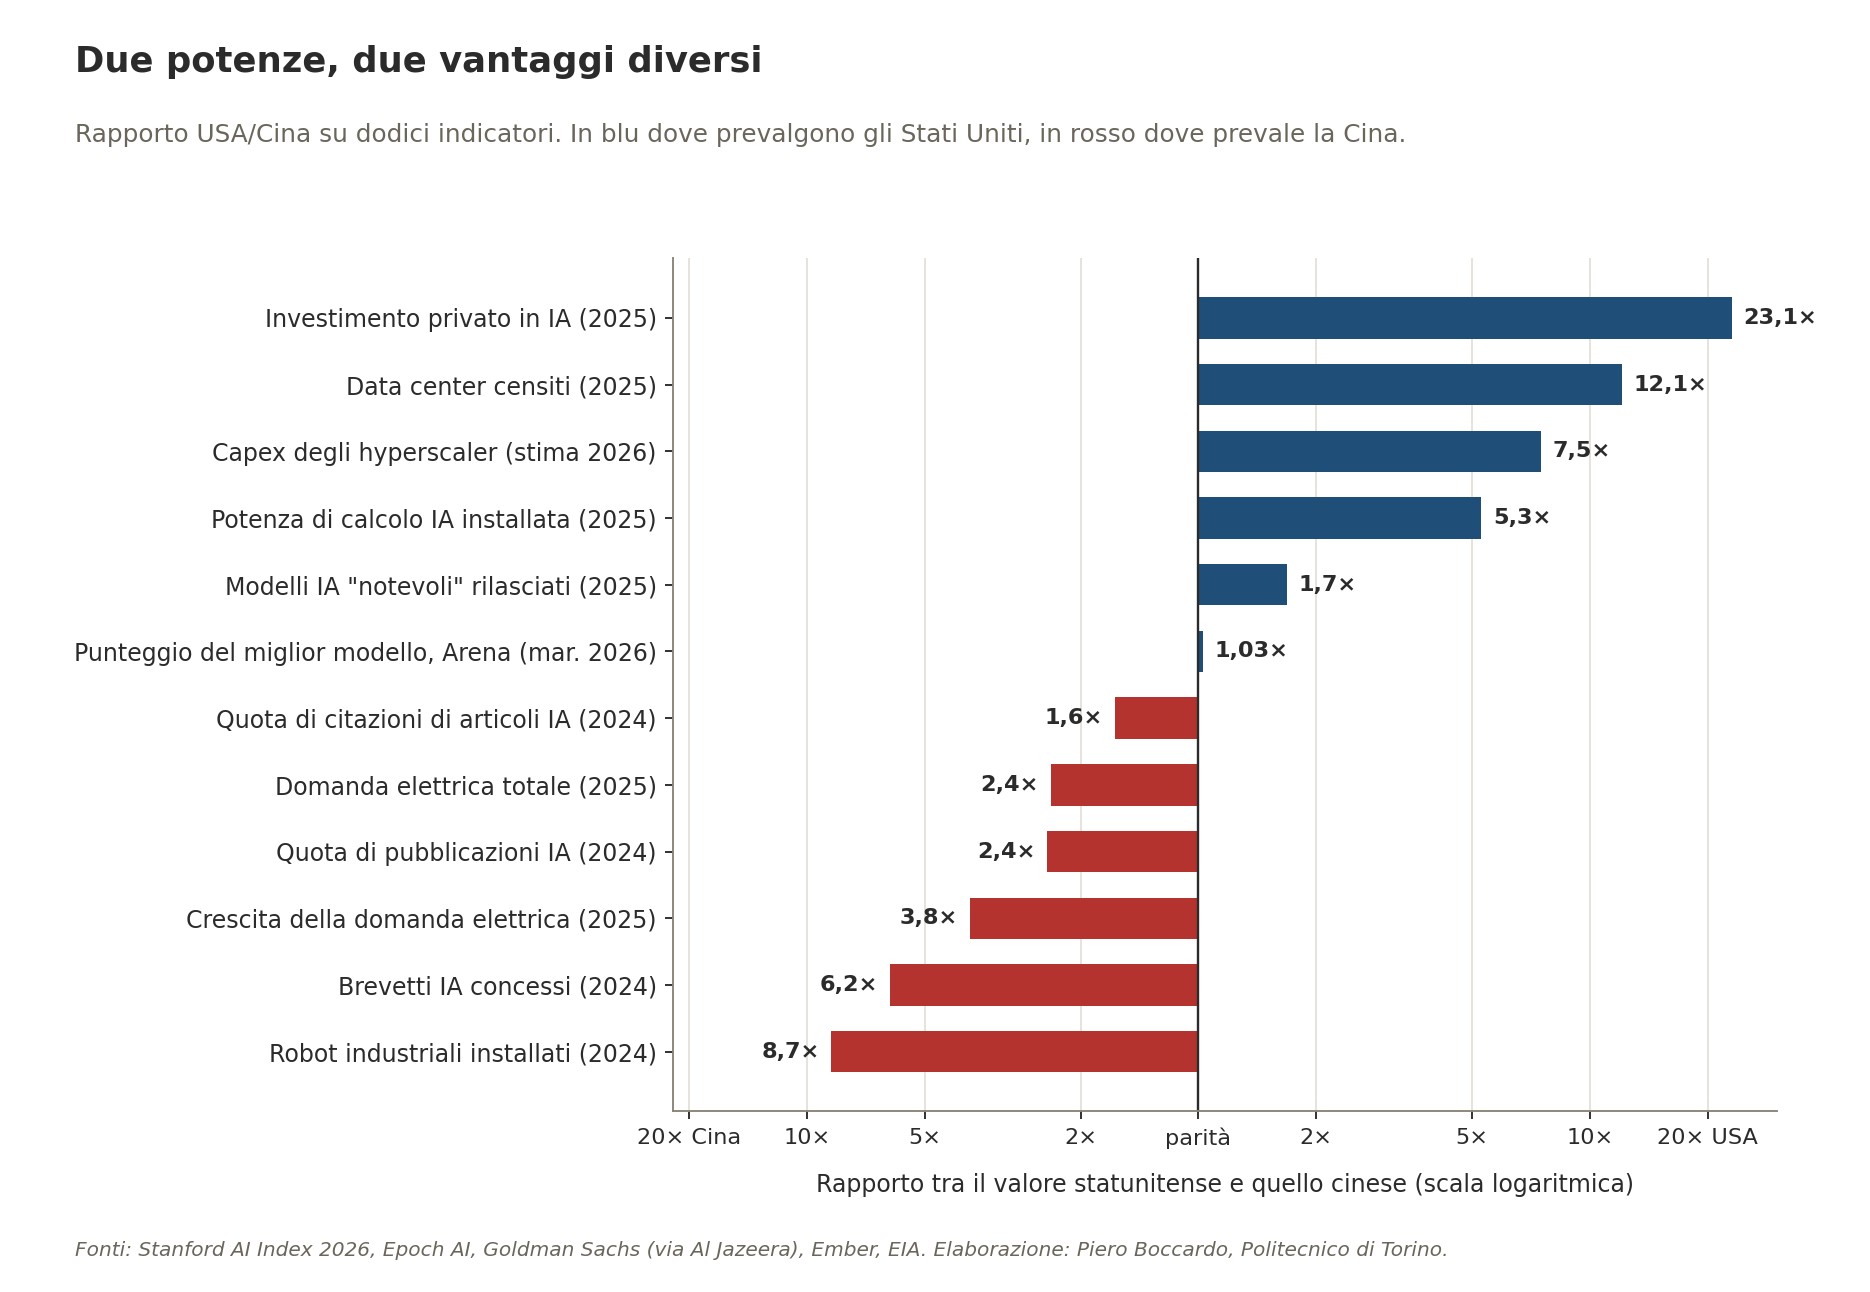 Figura 1. Rapporto tra il valore statunitense e quello cinese per dodici indicatori, su scala logaritmica: le barre blu indicano un vantaggio degli Stati Uniti, quelle rosse un vantaggio della Cina. Fonti: Stanford AI Index 2026, Epoch AI, Goldman Sachs, Ember, EIA; elaborazione dell’autore.
Il dominio americano: capitali, calcolo, infrastrutture
Il vantaggio più vistoso degli Stati Uniti è finanziario. Nel 2025 l’investimento privato in intelligenza artificiale ha raggiunto negli Stati Uniti 285,9 miliardi di dollari, 23 volte i 12,4 miliardi della Cina, con una crescita del 160% in un solo anno contro il 32% cinese. Il divario si allarga ancora se si guarda alla spesa in conto capitale dei grandi operatori cloud: secondo le stime di Goldman Sachs, Amazon, Microsoft, Google, Meta e Oracle spenderanno nel 2026 circa 764 miliardi di dollari, contro i 102 di Alibaba, Tencent, Baidu e ByteDance. Va detto che il confronto sui soli capitali privati penalizza la Cina, dove una parte rilevante degli investimenti passa attraverso i fondi di indirizzo pubblici: secondo le stime riprese dall’AI Index, tra il 2000 e il 2023 questi strumenti hanno destinato circa 184 miliardi di dollari a imprese dell’IA. È una cifra importante, ma spalmata su oltre vent’anni non colma un divario che ormai si misura in centinaia di miliardi all’anno.
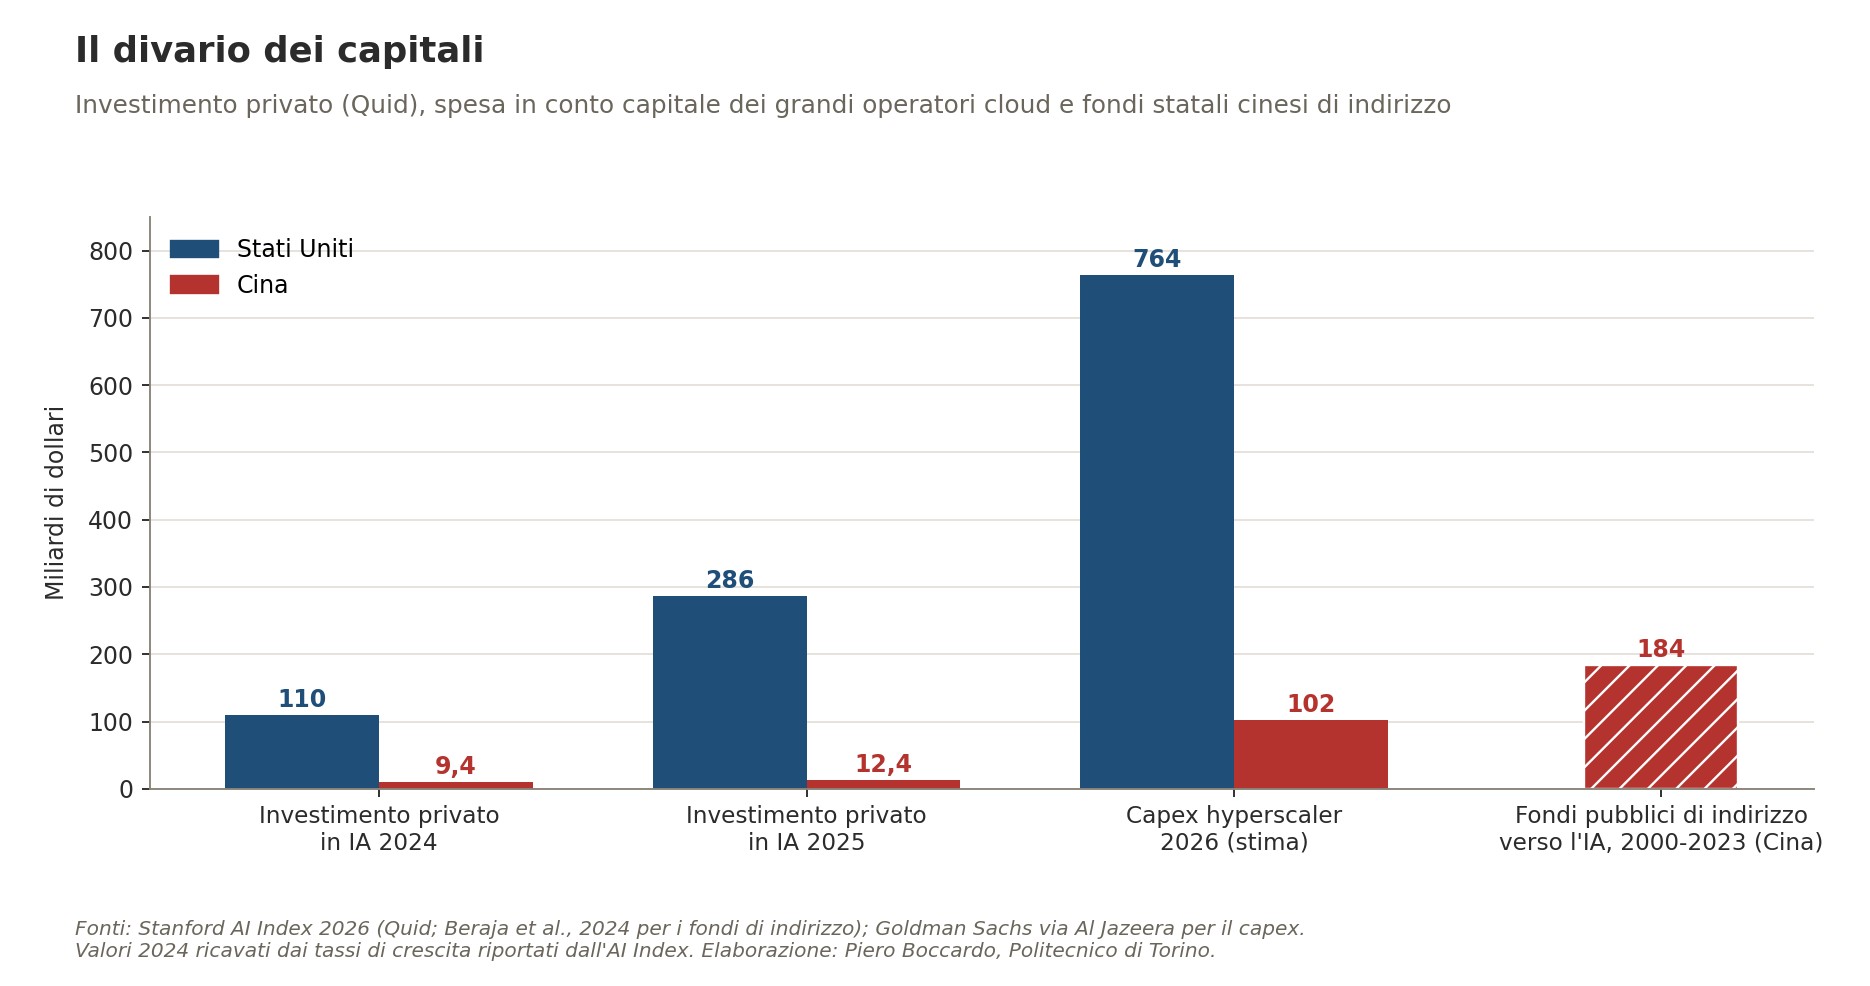 Figura 2. Investimento privato in IA nel 2024 e nel 2025, spesa in conto capitale stimata dei principali operatori cloud nel 2026 e fondi pubblici cinesi di indirizzo destinati all’IA tra il 2000 e il 2023, in miliardi di dollari. Fonti: Stanford AI Index 2026 (dati Quid), Goldman Sachs; elaborazione dell’autore.
Questi capitali si traducono in macchine. Secondo il censimento dei cluster di GPU curato da Epoch AI, gli Stati Uniti ospitano il 74,5% della capacità di calcolo per l’IA censita nel mondo, la Cina il 14,1%, tutti gli altri paesi messi insieme poco più dell’11%. Nel 2025 gli Stati Uniti contavano 5.427 data center, più di dieci volte qualunque altro paese; la Cina ne dichiarava 449, anche se il numero da solo dice poco, perché le strutture cinesi tendono a essere più grandi e meno documentate. A monte di tutto c’è il silicio: Nvidia fornisce da sola oltre il 60% della capacità di calcolo installata nel mondo, mentre Huawei detiene una quota piccola, anche se in crescita.
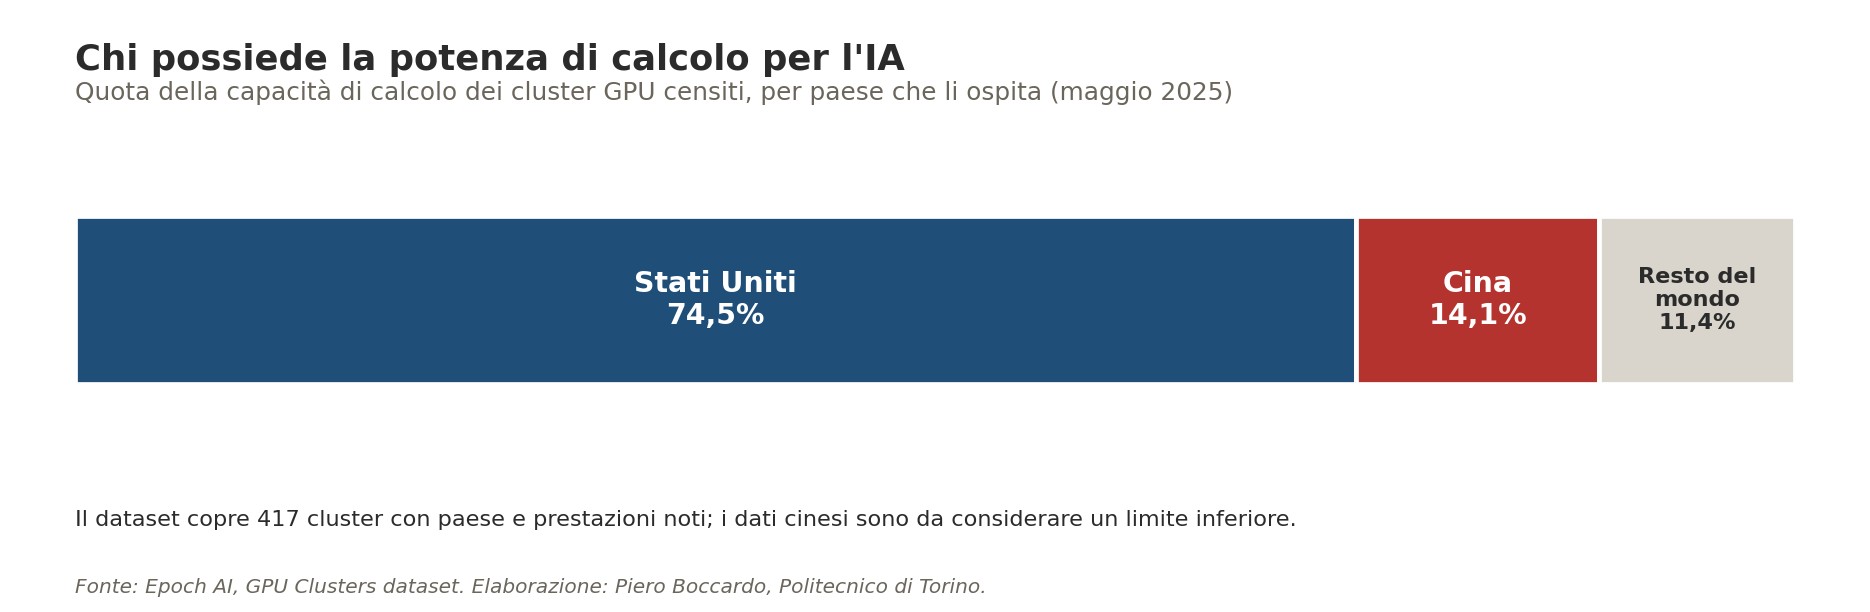 Figura 3. Ripartizione della capacità di calcolo dei cluster GPU censiti per paese ospitante, maggio 2025. Fonte: Epoch AI; elaborazione dell’autore.
La geografia dei data center racconta però due modelli diversi. Negli Stati Uniti la distribuzione segue il mercato: secondo il censimento di Data Center Map la Virginia ospita da sola 674 strutture, quasi una su sette, raccolte in gran parte attorno ad Ashburn, il più grande polo di data center del mondo; seguono Texas (537), California (296), Georgia (276), Illinois e Ohio, con il Sud e il Midwest che crescono grazie a terreni ed elettricità meno costosi. In Cina la stessa fonte conta 376 strutture, quasi tutte lungo la costa: Hebei (62, trainato dal polo di Langfang alle porte di Pechino), Guangdong (60), Shanghai (57) e Pechino (49). Il dato cinese è certamente incompleto, ma la forma della distribuzione è eloquente, ed è proprio questa concentrazione a est, dove stanno utenti e imprese ma l’energia costa di più, che il piano nazionale “Eastern Data, Western Computing”, varato nel 2022, cerca di correggere. Otto poli e dieci cluster, quattro dei quali in regioni interne e poco popolate (Mongolia Interna, Ningxia, Gansu, Guizhou), dove abbondano carbone, vento e sole: è la traduzione cartografica di quel vantaggio energetico su cui si tornerà più avanti.
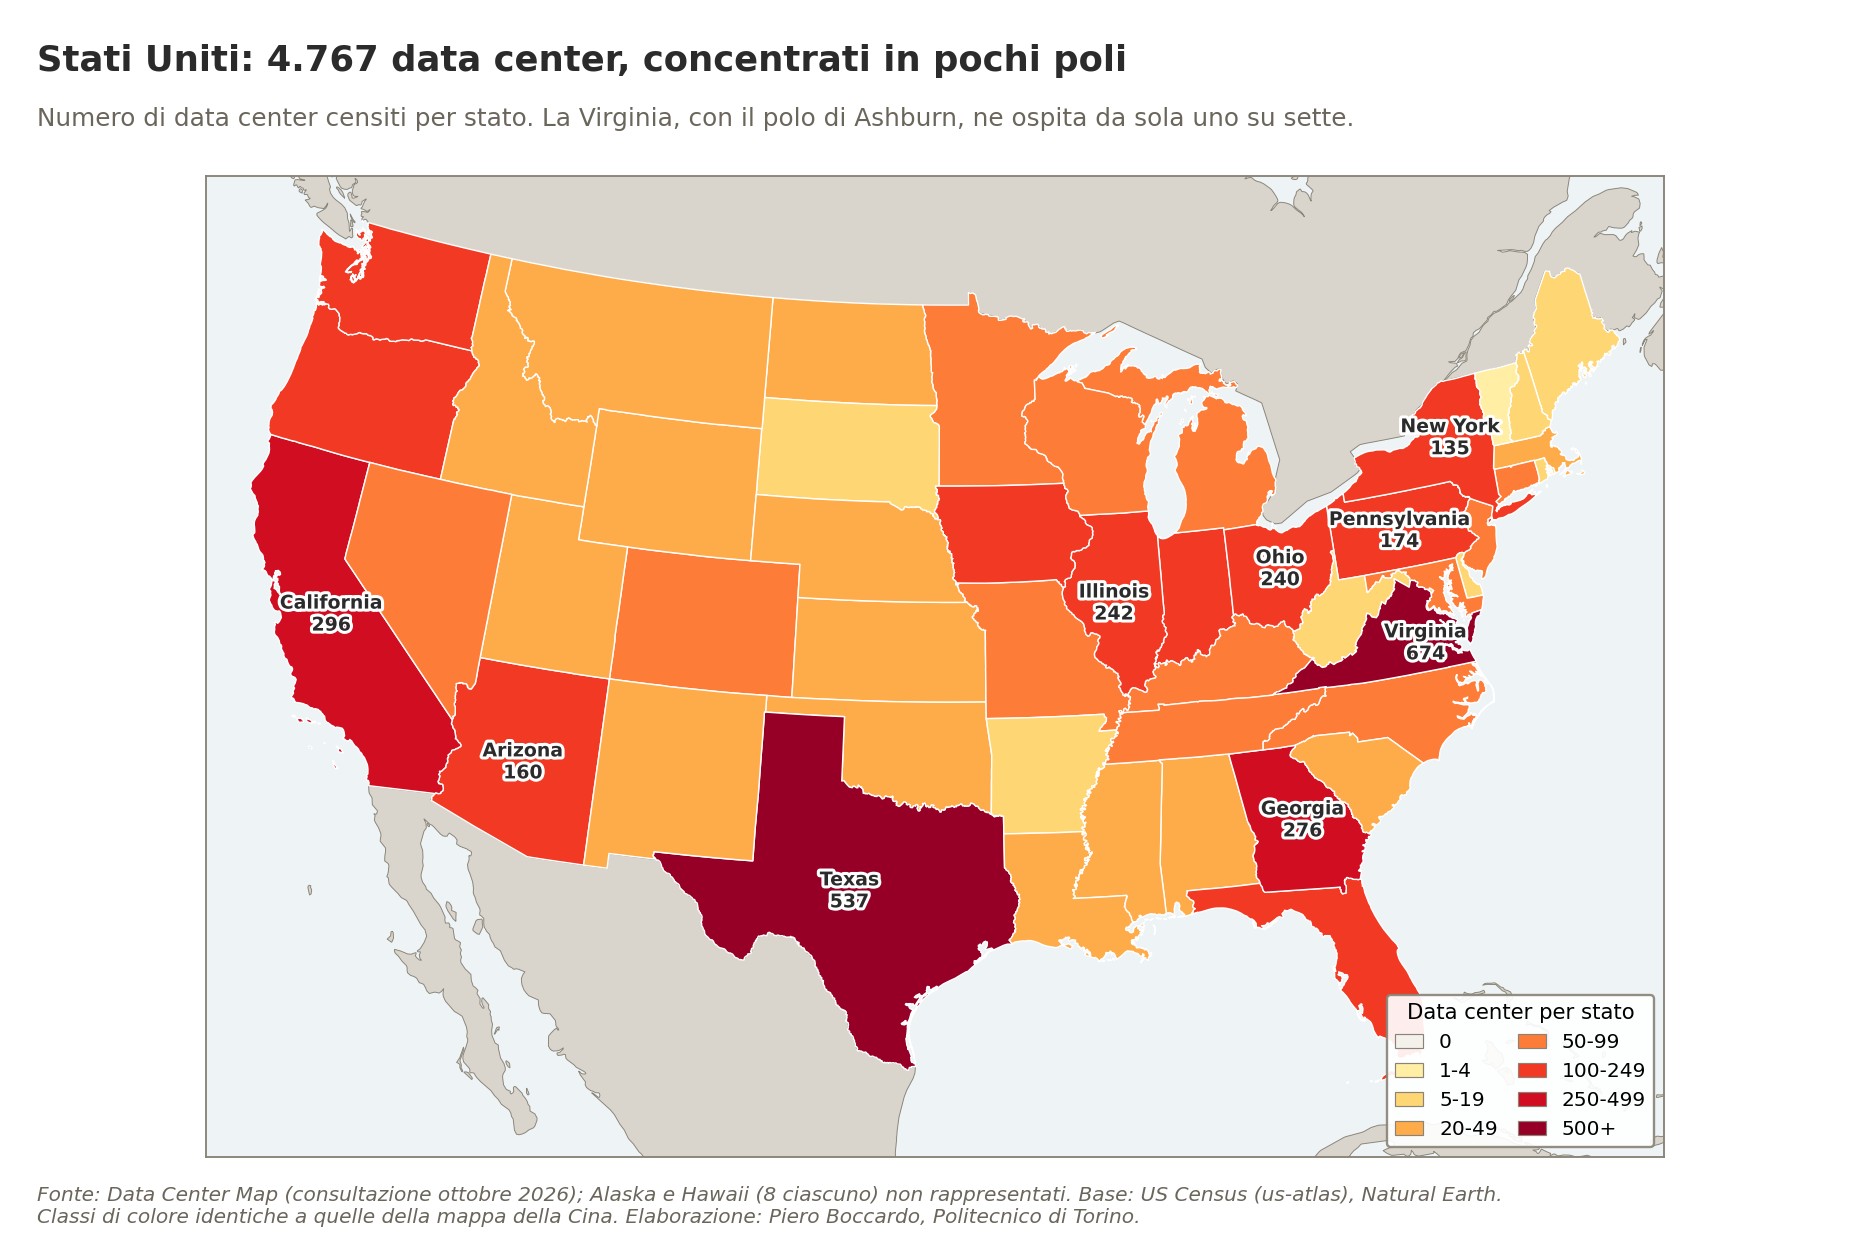 Figura 4. Numero di data center censiti per stato negli Stati Uniti contigui; Alaska e Hawaii, con 8 strutture ciascuno, non sono rappresentati. Fonte: Data Center Map (ottobre 2026); elaborazione dell’autore.
Quella concentrazione americana ha radici quasi casuali. Nel 1992 a Tysons Corner, in Virginia, nacque MAE-East, il primo punto di interscambio internet non governativo degli Stati Uniti; alla fine degli anni Novanta vi transitava circa metà del traffico internet mondiale e nel 1998 si trasferì nella contea di Loudoun. Da lì in poi ha funzionato la logica delle reti: dove ci sono più operatori interconnessi conviene installarsi, e ogni nuovo arrivo rende il polo ancora più attraente. Allo stesso modo gli altri grandi poli, da New York a Chicago, da Dallas alla Silicon Valley, sono cresciuti accanto agli utenti e alle imprese che chiedono tempi di risposta minimi. Oggi però il fattore limitante non è più il terreno ma l’elettricità. In Virginia le richieste di allacciamento in attesa presso Dominion Energy superano i 40 GW, la contea di Loudoun è passata da 1 a 3,4 GW di consumi tra il 2018 e il 2023 e dal 2025 non consente più di costruire nuovi data center senza un’autorizzazione specifica. La crescita si sta così spostando nelle contee vicine e verso il Texas, il Sud e il Midwest, dove terreni ed energia costano meno: il mercato, in altre parole, insegue l’elettricità.
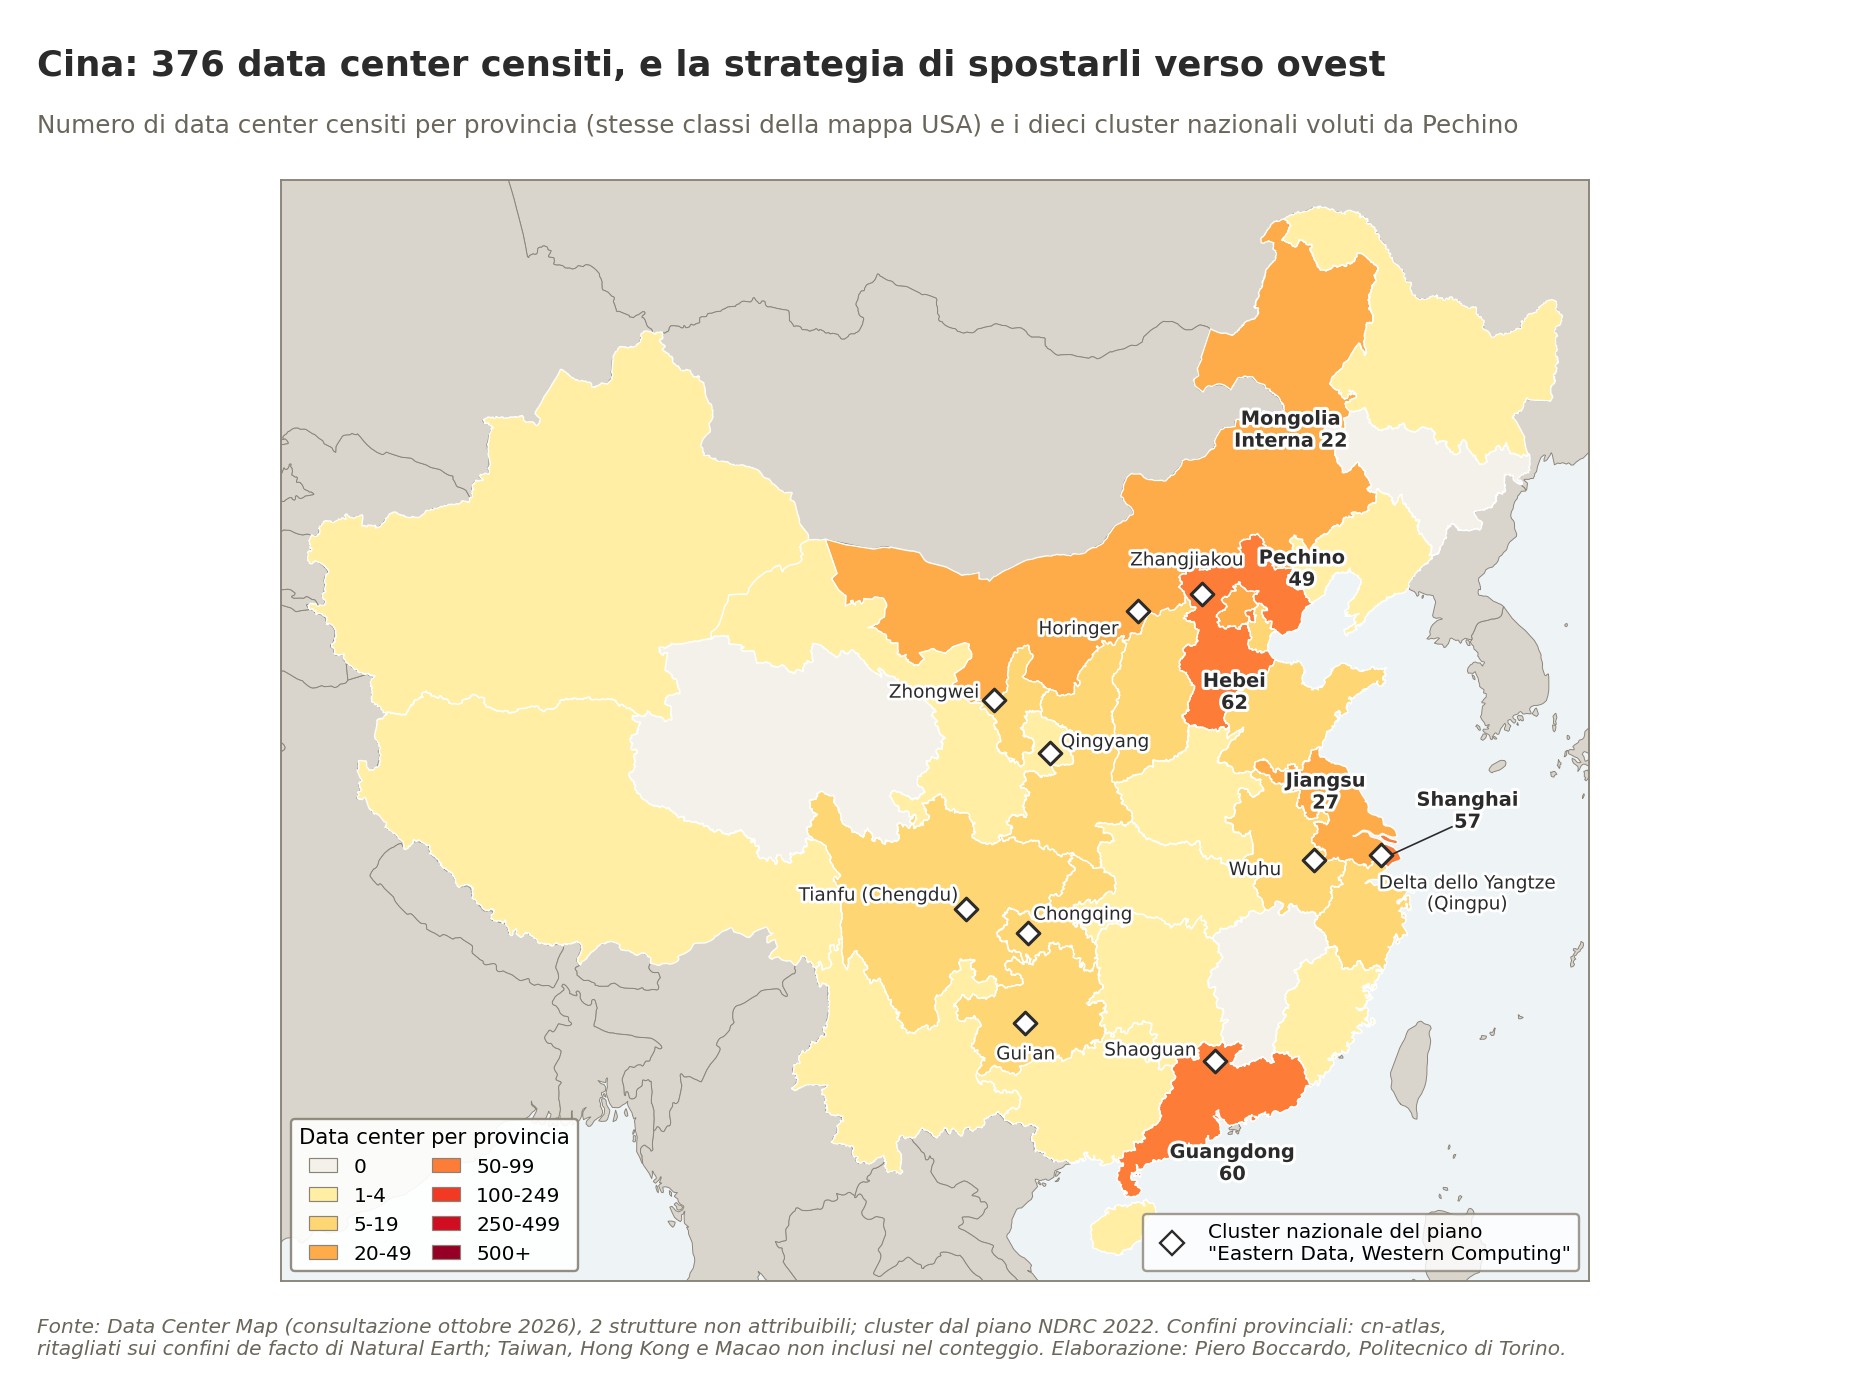 Figura 5. Numero di data center censiti per provincia in Cina, con le stesse classi di colore della figura 4, e i dieci cluster nazionali del piano “Eastern Data, Western Computing”. Fonti: Data Center Map (ottobre 2026), Commissione nazionale per lo sviluppo e la riforma; elaborazione dell’autore.
La logica cinese è opposta, e porta la firma dello Stato. Utenti, imprese e quindi data center si addensano sulla costa, dove però l’elettricità è più scarsa e più cara; l’interno, al contrario, dispone di carbone, vento e sole in abbondanza e di un clima fresco e secco che permette di raffreddare le sale server in gran parte con l’aria esterna, riducendo sensibilmente i consumi. Il piano “Eastern Data, Western Computing” nasce per sfruttare questa asimmetria: spostare il calcolo dove l’energia costa meno, contenere le emissioni, alleggerire la pressione sulle reti elettriche orientali e, non da ultimo, portare investimenti nelle province più povere. Il prezzo da pagare è la distanza, perché ogni chilometro in più tra server e utenti allunga i tempi di risposta. Per questo a ovest finiscono soprattutto i carichi che possono attendere, come l’addestramento dei modelli, le elaborazioni in blocco e le copie di sicurezza, mentre ciò che richiede risposte immediate resta vicino alle città della costa. Non mancano gli scettici: c’è chi osserva che, più che i dati, a muoversi sia di fatto l’energia, sulla scia del vecchio programma di trasmissione elettrica da ovest a est, e chi teme capacità costruita più per obiettivi politici che per una domanda reale. In ogni caso il contrasto con gli Stati Uniti è netto: lì i data center nascono dove sono i clienti e poi cercano l’energia, qui vengono portati dove l’energia c’è, accettando di stare un po’ più lontani dai clienti.
Il paradosso dei chip
È qui che la diplomazia incontra la tecnologia. Dal 2022 Washington usa i controlli all’esportazione dei semiconduttori avanzati come leva principale per rallentare Pechino. Nel gennaio 2026, tuttavia, l’amministrazione Trump ha aperto a licenze caso per caso per i chip di classe H200, con un prelievo del 25% sulle vendite. La mossa, che i critici hanno paragonato alla vendita di uranio al Cremlino durante la guerra fredda, si è scontrata con un ostacolo imprevisto: la Cina stessa. Le autorità cinesi hanno prima bloccato le importazioni in dogana, poi hanno invitato le imprese a privilegiare i chip nazionali, riservando i processori americani all’addestramento dei modelli. A luglio un funzionario del Dipartimento del Commercio ha definito “trascurabili” le spedizioni effettive, a fronte di licenze approvate per circa 10 miliardi di dollari.
Il paradosso è evidente. Gli Stati Uniti hanno deciso di vendere proprio quando la Cina ha deciso di non comprare, perché per Pechino l’autosufficienza nei semiconduttori vale più di qualche trimestre di vantaggio nel calcolo. Il prezzo di questa scelta, però, è alto. Secondo un’analisi del Council on Foreign Relations, anche nelle ipotesi produttive più ottimistiche la capacità di calcolo fornita da Huawei nel 2026 sarà pari a circa il 4% di quella di Nvidia. Il collo di bottiglia non è il progetto dei chip ma la loro fabbricazione: senza le macchine litografiche a ultravioletto estremo di ASML, SMIC fatica a produrre in volume e con rese accettabili. Non a caso, la dipendenza dell’intera catena globale da un’unica fonderia, TSMC a Taiwan, è uno dei fili invisibili che legano il dossier tecnologico a quello taiwanese, rimasto ai margini delle dichiarazioni ufficiali del vertice.
Modelli: un pareggio tecnico con molte meno risorse
Se il calcolo pende nettamente verso Washington, le prestazioni dei modelli raccontano un’altra storia. Su Arena, la piattaforma in cui gli utenti confrontano alla cieca le risposte di due modelli e votano la migliore, il vantaggio del miglior modello statunitense sul miglior modello cinese era del 9,26% nel gennaio 2024. Nel febbraio 2025 DeepSeek-R1 ha praticamente raggiunto la vetta, con un distacco di appena lo 0,4%. A marzo 2026 il primo modello americano, Claude Opus 4.6 di Anthropic, precedeva Dola-Seed-2.0 di ByteDance di 39 punti, pari al 2,7%. Lo Stanford AI Index parla esplicitamente di un divario “di fatto chiuso”.
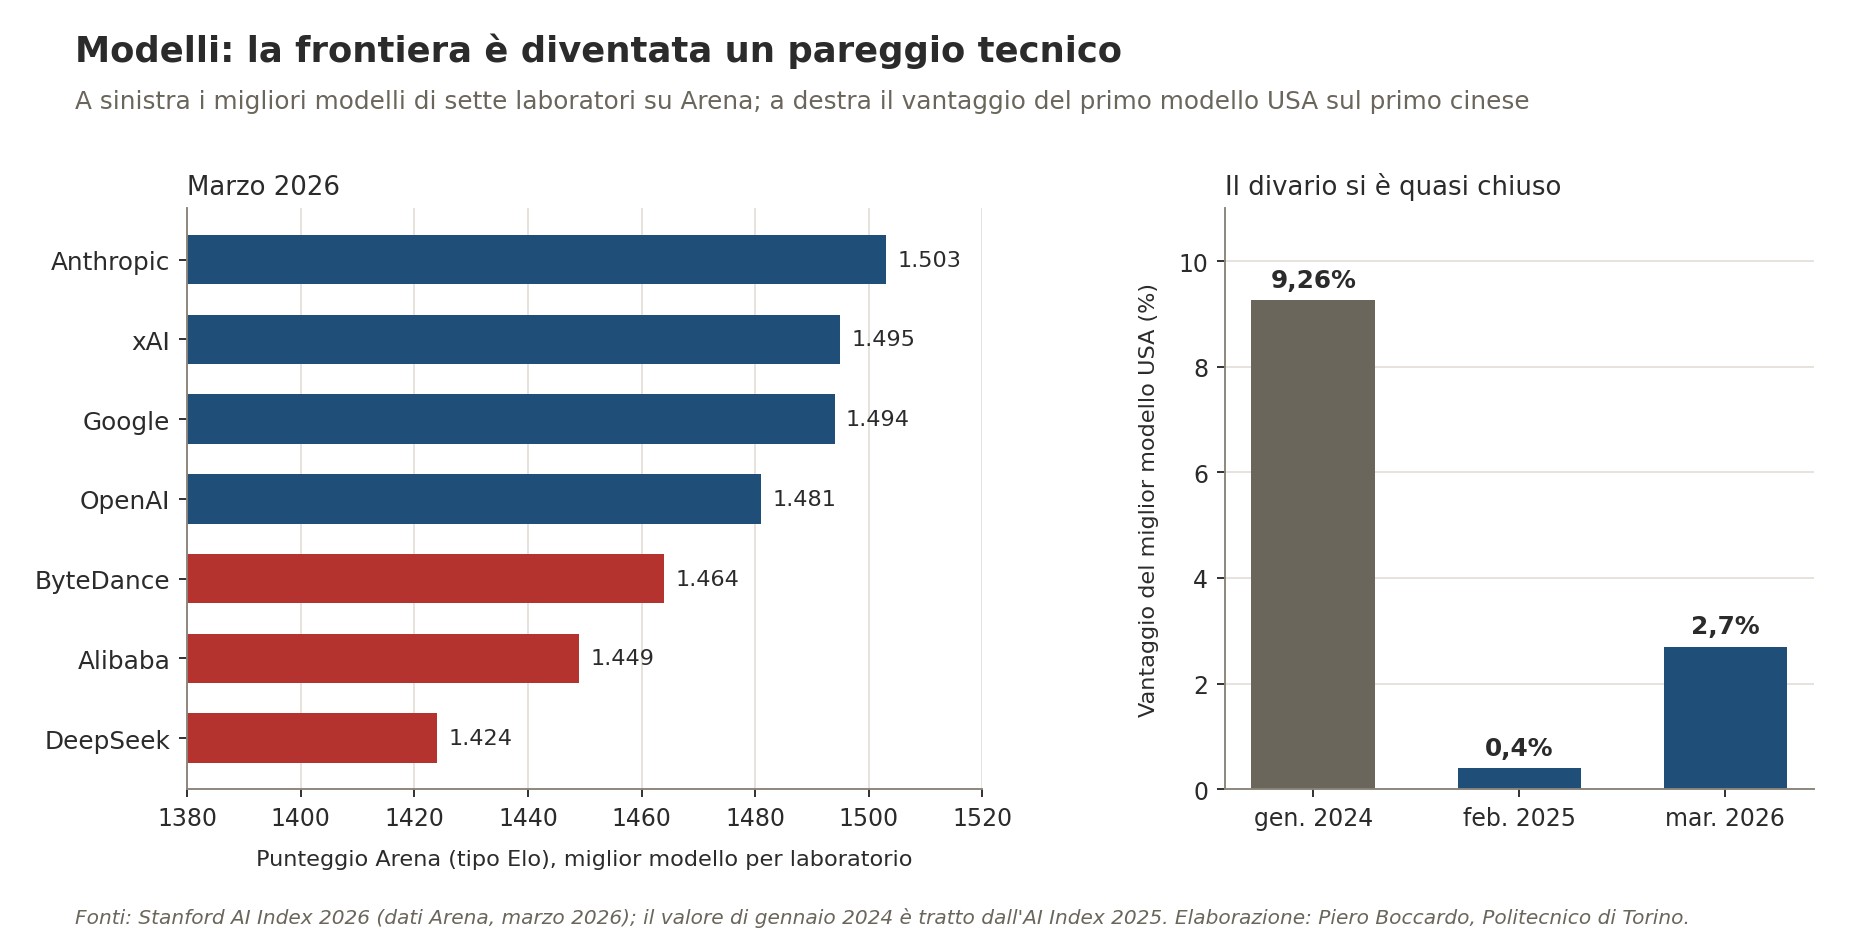 Figura 6. A sinistra, punteggio Arena del miglior modello di sette laboratori a marzo 2026; a destra, vantaggio percentuale del miglior modello statunitense sul miglior modello cinese. Fonti: Stanford AI Index 2026 e 2025, dati Arena; elaborazione dell’autore.
Altre misure sono meno generose con la Cina: il Center for AI Standards and Innovation del governo statunitense stimava a maggio che DeepSeek V4 Pro fosse circa otto mesi indietro rispetto ai migliori modelli americani, un ritardo comunque inferiore all‘“anno, forse un anno e mezzo” rivendicato da Trump. Ma anche prendendo per buone le stime più severe, resta un fatto notevole: la Cina ottiene modelli competitivi con un ventitreesimo dell’investimento privato e meno di un quinto della capacità di calcolo. E li distribuisce in modo diverso. Molti modelli cinesi sono “open weight”, cioè scaricabili e modificabili da chiunque, e costano meno: su OpenRouter, piattaforma che misura l’uso reale dei modelli da parte degli sviluppatori, i primi tre posti per volume di token elaborati sono occupati da DeepSeek, Z.ai e Tencent. Gli Stati Uniti producono ancora più modelli di frontiera, 59 modelli “notevoli” nel 2025 contro 35, ma la Cina sta vincendo la partita della diffusione.
Ricerca e talenti: la Cina produce, l’America attrae (sempre meno)
Sul piano della produzione scientifica il quadro si capovolge. Nel 2024 la Cina ha firmato il 17,8% delle pubblicazioni mondiali sull’IA contro il 7,3% degli Stati Uniti, e ha raccolto il 20,6% delle citazioni contro il 12,6%. Sui brevetti il divario è schiacciante: il 74,2% dei brevetti di IA concessi nel mondo nel 2024 è cinese, il 12,1% statunitense, una quota quest’ultima in calo costante dal picco del 42,8% raggiunto nel 2015. L’AI Index ricorda che i brevetti americani restano più citati, segno di una qualità media più alta, ma la tendenza di lungo periodo è inequivocabile.
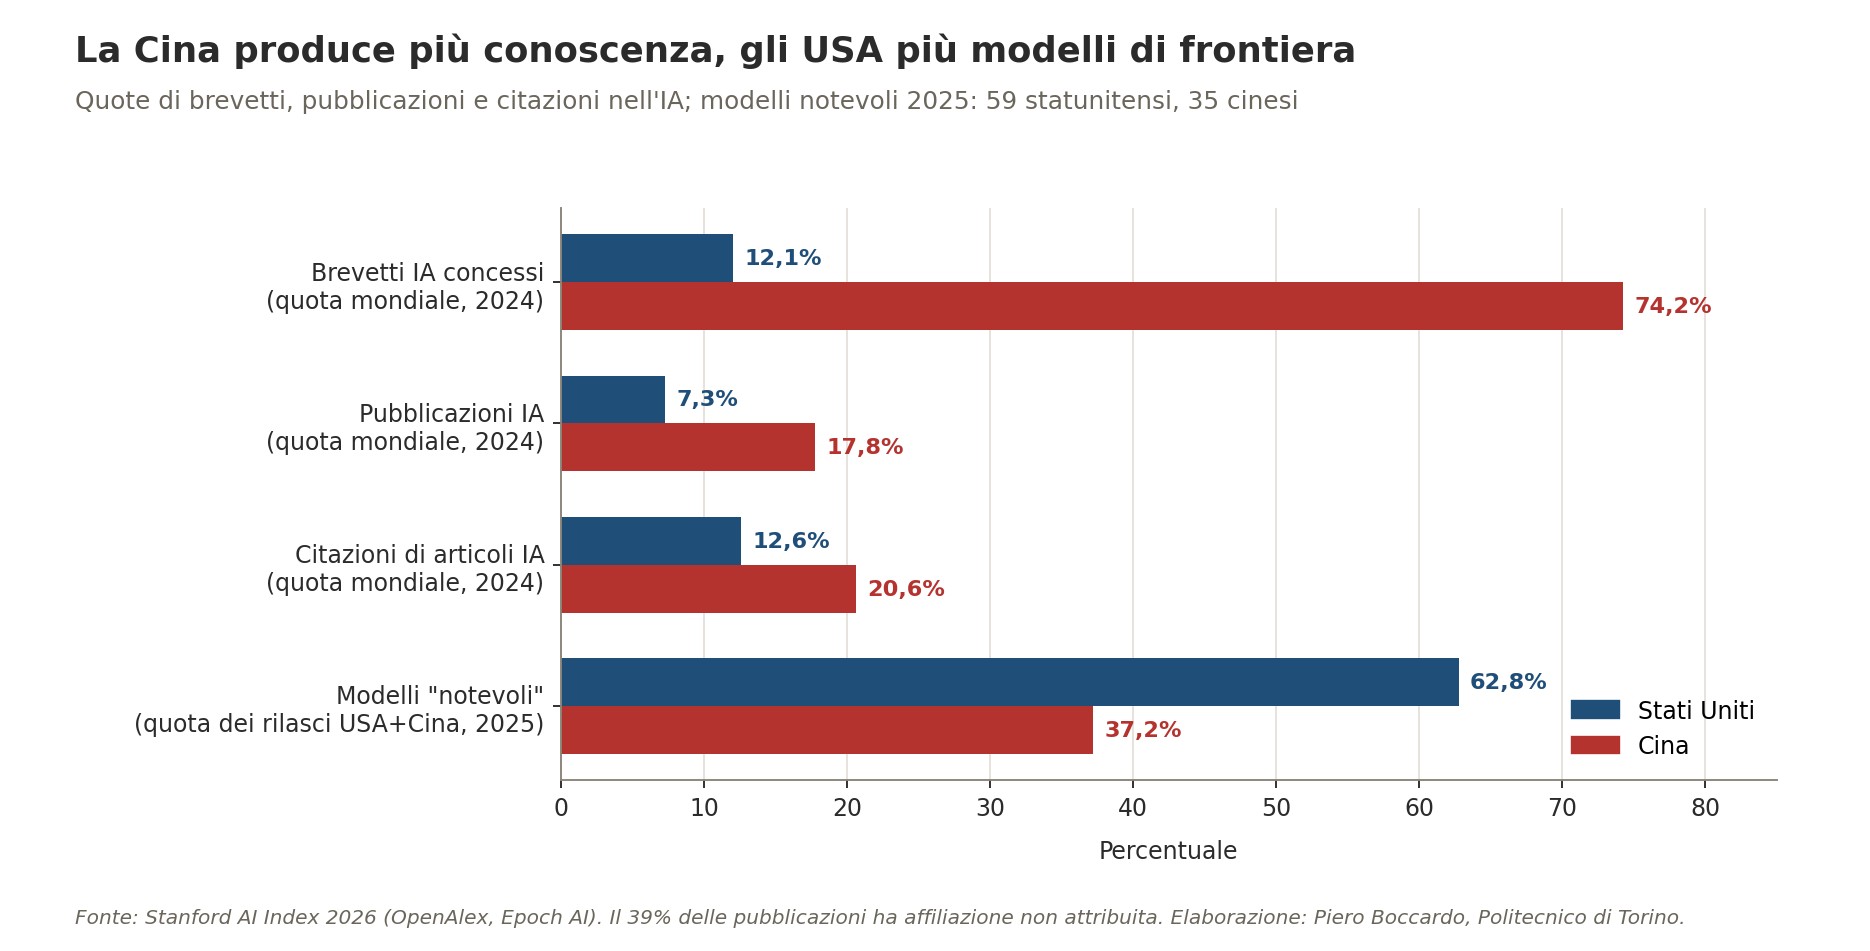 Figura 7. Quote mondiali di brevetti, pubblicazioni e citazioni nell’IA (2024) e ripartizione dei modelli notevoli rilasciati da Stati Uniti e Cina nel 2025. Fonte: Stanford AI Index 2026; elaborazione dell’autore.
C’è poi il dato forse più sorprendente dell’intero rapporto di Stanford: il numero di ricercatori e sviluppatori di IA che si trasferiscono negli Stati Uniti è calato dell’89% dal 2017, e dell’80% nell’ultimo anno. Gli Stati Uniti restano il paese con il maggior numero di talenti nel settore, ma ne attraggono di nuovi al ritmo più basso da oltre un decennio. Per un sistema che per decenni ha costruito la propria supremazia anche sulla capacità di assorbire i cervelli migliori del mondo, molti dei quali formati proprio nelle università cinesi, è un segnale che pesa più di qualunque benchmark.
L’energia, il vantaggio che non si può importare
Il terreno su cui la Cina gode del vantaggio più solido è anche quello meno discusso: l’elettricità. Nel 2025 la domanda elettrica cinese ha raggiunto 10.573 TWh, un terzo del totale mondiale, contro una generazione statunitense di 4.430 TWh. Ancora più significativo è il ritmo: in un solo anno la Cina ha aggiunto 503 TWh di domanda, quasi quattro volte i 131 TWh degli Stati Uniti, e li ha coperti interamente con nuova produzione da fonti pulite, mentre negli Stati Uniti la generazione a carbone è tornata a crescere (più 85 TWh) per effetto del rincaro del gas.
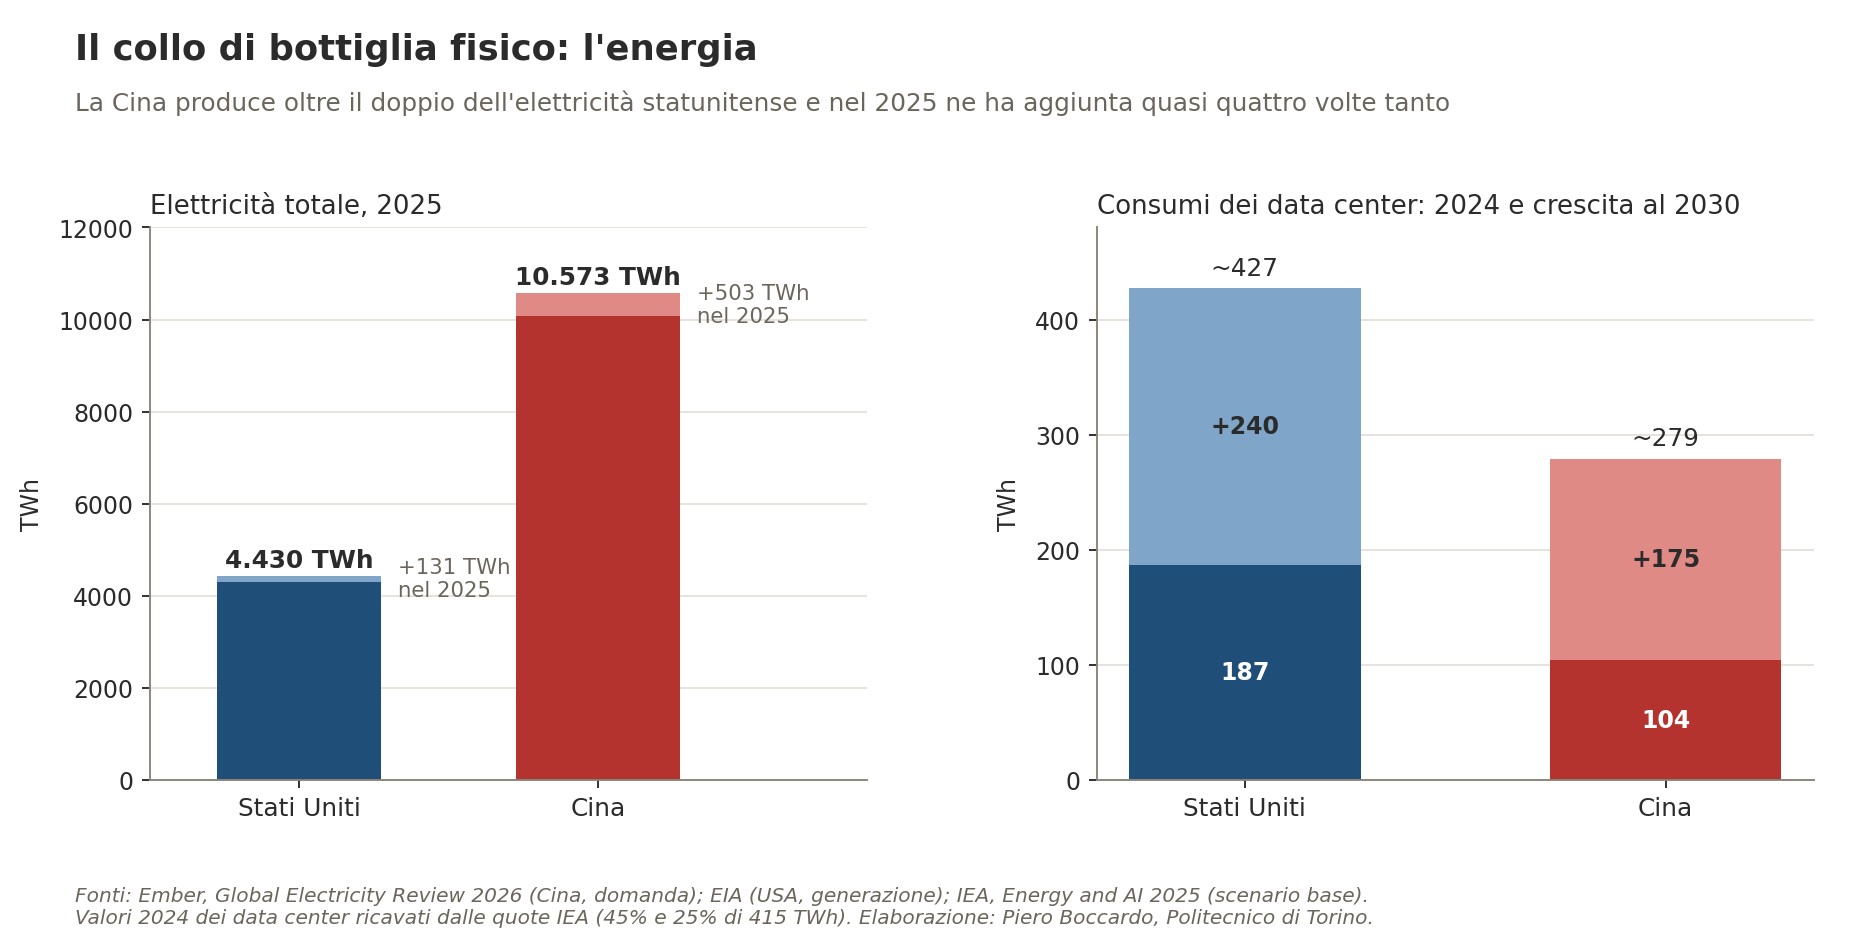 Figura 8. A sinistra, elettricità totale nel 2025 e incremento rispetto al 2024; a destra, consumi elettrici dei data center nel 2024 e crescita prevista al 2030 nello scenario base dell’IEA. Fonti: Ember, EIA, IEA; elaborazione dell’autore.
Secondo l’IEA, i data center statunitensi consumavano nel 2024 circa il 45% dell’elettricità mondiale destinata a questo uso, quelli cinesi il 25%; entro il 2030 i primi aggiungeranno circa 240 TWh, i secondi 175, e insieme varranno quasi l’80% della crescita globale. Negli Stati Uniti i data center spiegheranno quasi metà dell’aumento della domanda elettrica nazionale. Per Washington l’energia è dunque il vincolo che può rallentare la corsa: le code di connessione alla rete e i tempi autorizzativi si misurano in anni. Per Pechino è la risorsa che può compensare in parte il ritardo nei chip, perché una capacità di calcolo meno efficiente si può sostenere se l’elettricità è abbondante e a basso costo. Chip e chilowattora sono, in fondo, le due facce dello stesso problema.
Due strategie, due idee di potenza
Mettendo insieme i pezzi, emerge un quadro che sfugge alla metafora della corsa a due con un solo traguardo. Gli Stati Uniti puntano sulla frontiera: più capitali, più calcolo, modelli sempre più potenti, nella convinzione che chi arriva per primo a sistemi di capacità superiore si assicuri un vantaggio decisivo. La scelta lessicale della “super intelligenza” imposta al vertice non è solo un vezzo presidenziale: segnala che Washington ragiona in termini di traguardo da raggiungere prima degli altri. La Cina, invece, sembra giocare una partita diversa. Con 295.000 robot industriali installati nel 2024 contro i 34.000 statunitensi, con modelli aperti ed economici e con un sistema elettrico che cresce più in fretta di qualunque altro, Pechino scommette sulla diffusione dell’IA nell’economia reale più che sul primato nei laboratori.
Una chiave di lettura arriva dagli studi sulle relazioni internazionali. Guardando alle rivoluzioni industriali del passato, a spostare gli equilibri di potere non è stato tanto chi inventava per primo, quanto chi sapeva portare le nuove tecnologie dentro l’intera economia, formando abbastanza tecnici e ingegneri da adottarle ovunque (Ding, 2024). È la direzione che sembra aver preso Pechino, con una strategia che qualcuno ha definito “orientata alla diffusione” e che passa per la manifattura, la robotica e il peso dello Stato investitore (Chen et al., 2026). Vista così, l’immagine della corsa agli armamenti, tanto cara al dibattito pubblico, rischia di essere fuorviante: quella in corso somiglia più a una competizione sull’innovazione, in cui sicurezza, economia e prestigio si mescolano, che a una gara a somma zero (Schmid et al., 2025).
Si capiscono meglio, allora, anche le asimmetrie della diplomazia. Chi si sente in testa sulla frontiera ha poca voglia di vincoli condivisi, e Trump lo ha detto senza giri di parole. Chi scommette sulla diffusione ha invece tutto l’interesse a scrivere le regole del gioco, così che la propria tecnologia diventi lo standard, soprattutto nei paesi emergenti. In questa luce si legge anche la World AI Cooperation Organization, nata a luglio a Shanghai su iniziativa di Pechino con ventinove paesi fondatori, per lo più asiatici, africani e latinoamericani. Washington offre al mondo un pacchetto tecnologico, Pechino una cornice di governance: due modi diversi di esercitare influenza, che il vertice di settembre ha accostato senza provare davvero a conciliarli.
Che cosa resta del vertice
Il canale per gli incidenti fa pensare, quasi inevitabilmente, alla linea diretta tra Washington e Mosca nata all’indomani della crisi dei missili di Cuba. Il paragone è suggestivo ma regge fino a un certo punto: nel 1963 si parlava di arsenali che si potevano contare e verificare, mentre oggi sapere che cosa accade davvero dentro un laboratorio di IA è quasi impossibile, e più di un analista americano lo fa notare. Un canale di questo tipo serve a evitare che un incidente sfugga di mano, non a regolare la competizione. Forse era il massimo ottenibile: un po’ di prevedibilità in una rivalità che entrambe le parti considerano ormai strutturale.
E l’Europa, Italia compresa? Con 20,9 miliardi di dollari di investimento privato nel 2025 sta più vicina alla Cina che agli Stati Uniti, ma senza il sistema energetico e la base manifatturiera cinesi né la potenza di calcolo americana. Eppure, se la partita si gioca anche sulla diffusione e non solo sulla frontiera, qualche carta il continente ce l’ha: un tessuto industriale fitto, competenze ingegneristiche diffuse, una tradizione regolatoria che altrove si osserva con interesse. A patto di scendere in campo, invece di seguire la corsa dagli spalti.
Nota metodologica
Il confronto della figura 1 è costruito come rapporto tra il valore statunitense e quello cinese per ciascun indicatore, rappresentato su scala logaritmica in modo che un vantaggio di un fattore 2 abbia la stessa lunghezza visiva in entrambe le direzioni. Gli indicatori provengono da fonti e anni diversi (dal 2024 al 2026) e non vanno sommati né mediati: servono a mostrare dove si collocano i vantaggi relativi, non a stabilire un vincitore complessivo.
Alcuni limiti meritano attenzione. I dati sull’investimento privato (Quid, via Stanford AI Index) non includono i fondi pubblici, che in Cina hanno un peso rilevante; i valori 2024 sono stati ricavati dai tassi di crescita riportati nel rapporto. La quota di capacità di calcolo di Epoch AI si riferisce ai cluster censiti con paese e prestazioni noti (417 su 728) e copre una frazione della capacità mondiale: per la Cina va letta come un limite inferiore. Il conteggio dei data center non tiene conto delle loro dimensioni. Il valore di gennaio 2024 del divario su Arena proviene dall’edizione 2025 dell’AI Index e usa una metodologia leggermente diversa da quella dei valori successivi, tratti dall’edizione 2026 (classifica storica con controllo dello stile). Per l’energia sono state confrontate la domanda cinese (Ember) e la generazione statunitense (EIA), due grandezze molto vicine ma non identiche; i consumi 2024 dei data center sono ricavati dalle quote IEA applicate al totale mondiale di 415 TWh. Infine, la stima della spesa in conto capitale degli operatori cloud per il 2026 è una previsione di Goldman Sachs riportata da Al Jazeera.
Le mappe delle figure 4 e 5 si basano sui conteggi di Data Center Map consultati a ottobre 2026. Si tratta di un repertorio orientato soprattutto alle strutture commerciali e di co-location, che non tiene conto della dimensione né della potenza installata e che per la Cina copre una parte limitata del parco reale (l’AI Index, con un’altra fonte, indica 449 strutture). I dati cinesi sono forniti per città e sono stati aggregati per provincia; due strutture non sono attribuibili, e la somma delle singole voci differisce di un’unità dal totale dichiarato in entrambi i paesi. Le classi di colore sono identiche nelle due mappe, così da rendere confrontabile l’intensità. I confini provinciali sono stati ritagliati sui confini de facto di Natural Earth; Taiwan, Hong Kong e Macao non rientrano nel conteggio.
Fonti: Stanford HAI, “The 2026 AI Index Report”, aprile 2026 (capitoli Research and Development, Technical Performance, Economy); Stanford HAI, “The 2025 AI Index Report”; Epoch AI, GPU Clusters dataset e “Trends in AI supercomputers”; International Energy Agency, “Energy and AI”, 2025; Ember, “Global Electricity Review 2026”; U.S. Energy Information Administration, dati di generazione 2025; Council on Foreign Relations, analisi sulla produzione di chip Huawei, 2025; CBS News/AP, “Trump and Xi agree to set up AI safety channel”, 26 settembre 2026; Al Jazeera, “China vs US: Who is winning the AI race, in four charts”, 24 settembre 2026; The Christian Science Monitor, “On eve of China summit, Trump raises stakes on AI competition”, 21 settembre 2026; Ding J., “The Rise and Fall of Technological Leadership: General-Purpose Technology Diffusion and Economic Power Transitions”, International Studies Quarterly, 2024; Chen H. et al., “China’s Diffusion-Forward AI Strategy: The ‘AI Race’ in Political Economic Context”, Asian Economic Policy Review, 2026; Schmid S. et al., “Arms Race or Innovation Race? Geopolitical AI Development”, Geopolitics, 2025. Data Center Map, elenchi per stato e per mercato, consultazione ottobre 2026; Commissione nazionale per lo sviluppo e la riforma, piano “Eastern Data, Western Computing”, 2022; Data Center Frontier, “Dominion Resumes New Connections, But Loudoun Faces Lengthy Power Constraints”; Datacentres.com, analisi sul mercato della Virginia settentrionale, agosto 2026; ChinAI, “The East-West Compute Transfer Project”; basi cartografiche US Census Bureau (us-atlas), Natural Earth (world-atlas), cn-atlas. Elaborazione cartografica e statistica a cura di Piero Boccardo, Politecnico di Torino.